
«مامان میشه اینو برام بخری؟»
«بابا پول داری این بازی رو بگیرم؟»
بچهها خیلی زود متوجه میشوند که برای خرید بسیاری از چیزهایی که دوست دارند به پول نیاز است؛ اما فهمیدن اینکه پول از کجا میآید، چرا نمیتوان هر چیزی را خرید و چطور باید بین خرج کردن و پسانداز کردن انتخاب کرد، مهارتی است که به مرور شکل میگیرد.
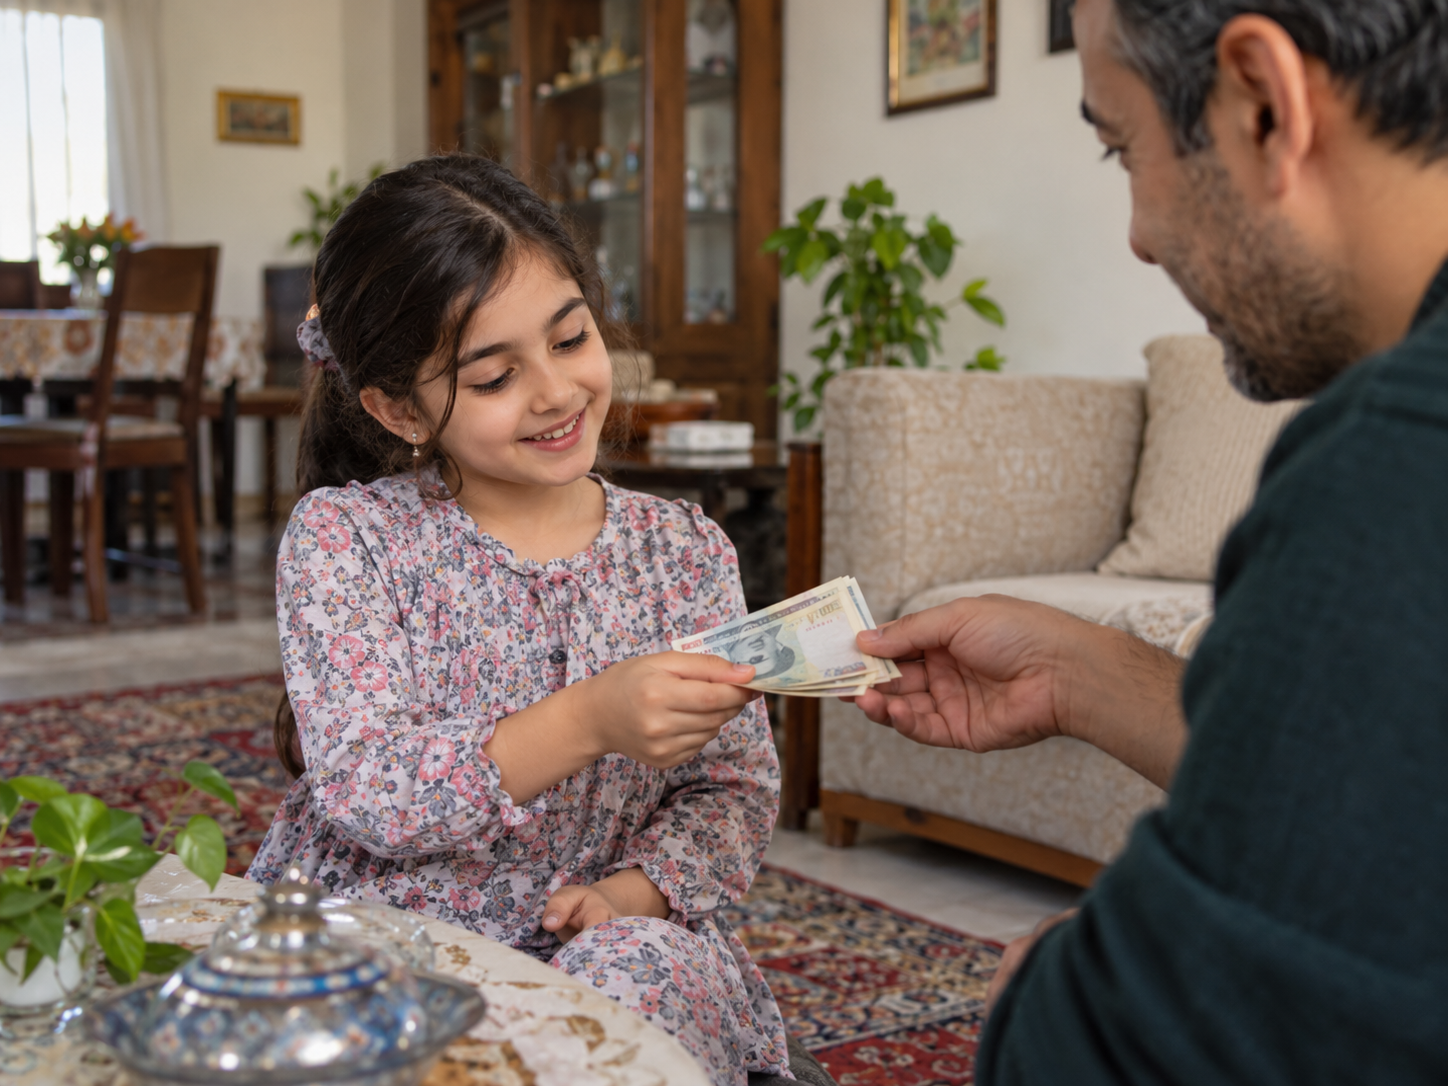
یکی از ابزارهایی که والدین میتوانند برای آموزش این مهارت استفاده کنند، پول توجیبی است.
اما همین موضوع ساده سؤالهای زیادی ایجاد میکند:
از چه سنی پول توجیبی بدهیم؟
چقدر بدهیم؟
هفتگی بهتر است یا ماهانه؟
اگر کودک همه پولش را همان روز اول خرج کرد دوباره به او پول بدهیم؟
آیا پول توجیبی باید در ازای انجام کارهای خانه باشد؟
برای نمره خوب پول بدهیم؟
اگر کودک پولش را برای چیزی خرج کرد که ما آن را بیهوده میدانیم چه کنیم؟
واقعیت این است که یک عدد یا قانون ثابت برای همه خانوادهها وجود ندارد.
هدف اصلی پول توجیبی این نیست که کودک فقط پولی برای خرید خوراکی یا اسباببازی داشته باشد.
پول توجیبی میتواند یک محیط کوچک و کمخطر برای تمرین تصمیمگیری مالی باشد.
کودک در همین محیط کوچک یاد میگیرد اگر امروز همه پولش را خرج کند، فردا چیزی برای خرید دیگری باقی نمیماند. اگر برای یک هدف بزرگتر صبر کند، باید بعضی خواستههای کوچکتر را به تعویق بیندازد.
در این مقاله بررسی میکنیم پول توجیبی را از چه زمانی شروع کنیم، مبلغ آن را چگونه تعیین کنیم و چه قوانینی باعث میشوند این کار واقعاً به آموزش مسئولیت مالی کودک کمک کند.
آیا اصلاً باید به کودک پول توجیبی بدهیم؟
پول توجیبی تنها راه آموزش مدیریت مالی نیست.
کودکی که پول توجیبی ثابت ندارد هم میتواند هنگام خرید، پسانداز یا تصمیمهای خانوادگی درباره پول چیزهای زیادی یاد بگیرد.
اما داشتن مقدار محدودی پول که کودک بتواند درباره آن تصمیم بگیرد، یک مزیت مهم دارد:
تصمیم مالی از حالت نظری خارج میشود.
فرض کنید کودک ۲۰۰ هزار تومان دارد و وسیلهای به قیمت ۱۵۰ هزار تومان میخواهد.
اگر والد همیشه هزینه را پرداخت کند، کودک فقط میپرسد:
«برام میخری یا نه؟»
اما وقتی پول متعلق به خودش باشد، سؤال تغییر میکند:
«آیا واقعاً ارزش دارد بیشتر پولم را برای این خرج کنم؟»
همین سؤال شروع آموزش مدیریت پول است.
Consumer Financial Protection Bureau یا CFPB نیز در برنامه آموزشی Money as You Grow برای کودکان ۶ تا ۱۲ سال روی ایجاد فرصت برای تمرین پسانداز، برنامهریزی، انتخاب مالی و اولویتبندی تأکید میکند.
از چه سنی به کودک پول توجیبی بدهیم؟
سن دقیق و ثابتی وجود ندارد.
معیار بهتر این است که کودک تا حدی مفهوم خرید و مبادله پول را درک کرده باشد.
برای بسیاری از کودکان، سالهای ابتدایی دبستان زمان مناسبی برای شروع ساده است.
مثلاً کودک بفهمد:
برای خرید وسیله باید پول پرداخت شود.
مقدار پول محدود است.
اگر پول خرج شود دیگر همان پول در دسترس نیست.
میتوان پول را نگه داشت و بعداً خرج کرد.
لازم نیست کودک از ابتدا مفهوم بودجه یا درصد پسانداز را بفهمد.
آموزش میتواند بسیار ساده شروع شود.
برای کودک کلاس اول شاید تصمیم بین «خرج کردن امروز» و «نگه داشتن تا هفته بعد» کافی باشد.
هفتگی بهتر است یا ماهانه؟
برای کودکان کمسنتر، پول توجیبی هفتگی معمولاً قابل مدیریتتر است.
یک ماه برای کودک هفت یا هشت ساله زمان طولانیای است.
اگر روز دوم تمام پول را خرج کند، مدیریت سه یا چهار هفته باقیمانده برایش بسیار دشوار خواهد بود.
پول هفتگی باعث میشود چرخه تصمیمگیری کوتاهتر باشد:
پول دریافت میکند،
تصمیم میگیرد،
اشتباه میکند،
نتیجه را میبیند،
و هفته بعد دوباره فرصت تمرین دارد.
وقتی کودک بزرگتر و توانایی برنامهریزی او بیشتر شد، میتوان به پرداخت دوهفتهای یا ماهانه فکر کرد.
در واقع فاصله پرداخت نیز خودش بخشی از آموزش مدیریت مالی است.
مبلغ پول توجیبی کودک چقدر باشد؟
احتمالاً یکی از پرتکرارترین سؤالهای والدین همین است.
اما عدد ثابتی که برای همه خانوادهها مناسب باشد وجود ندارد.
مبلغ باید با چند عامل متناسب باشد:
سن کودک،
توان مالی خانواده،
چیزهایی که قرار است کودک خودش بخرد،
فاصله پرداخت،
و سطح قیمتها.
به جای مقایسه با دوستان کودک، ابتدا مشخص کنید پول توجیبی قرار است چه هزینههایی را پوشش دهد.
مثلاً اگر فقط برای خرید خوراکی یا وسایل کوچک دلخواه است، مبلغ متفاوتی با حالتی دارد که قرار است بخشی از لوازم شخصی یا تفریح را هم پوشش دهد.
یک قانون مهم: مبلغ باید امکان انتخاب ایجاد کند
اگر مقدار پول آنقدر کم باشد که کودک هیچ انتخاب واقعی نداشته باشد، فرصت یادگیری محدود میشود.
از طرف دیگر اگر آنقدر زیاد باشد که تقریباً هر خواسته کوچکی را بتواند بدون فکر بخرد، باز هم مفهوم اولویتبندی ضعیف میشود.
مبلغ مناسب جایی در میان این دو است.
کودک باید گاهی مجبور شود انتخاب کند:
«این رو بخرم یا برای اون یکی پسانداز کنم؟»
پول توجیبی را به انجام کارهای خانه وصل کنیم یا نه؟
در این موضوع بین خانوادهها و حتی متخصصان اختلافنظر وجود دارد و یک مدل درست برای همه وجود ندارد.
یک روش این است که پول توجیبی پایه مستقل از کارهای معمول خانه باشد.
منطق این روش:
کودک عضو خانواده است و بعضی مسئولیتها مثل مرتب کردن اتاق یا جمع کردن وسایل، وظیفه خانوادگیاند و برای انجام آنها نباید همیشه پول دریافت کند.
روش دیگر این است که بعضی کارهای اضافه امکان کسب درآمد داشته باشند.
مثلاً:
مرتب کردن وسایل شخصی = مسئولیت معمول.
اما:
کمک در یک کار اضافه و غیرروزمره = فرصت کسب مبلغ اضافه.
CFPB نیز پیشنهاد میکند خانوادهها مشخص کنند چه کارهایی «مسئولیت معمول خانوادگی» هستند و چه فعالیتهای اضافهای میتوانند فرصتی برای کسب درآمد ایجاد کنند.
این مدل برای بسیاری از خانوادهها تعادل خوبی ایجاد میکند.
کودک هم مسئولیتپذیری را یاد میگیرد و هم میفهمد بعضی تلاشهای اضافه میتوانند درآمد ایجاد کنند.
آیا برای نمره خوب باید پول بدهیم؟
مثلاً:
«اگر ۲۰ بگیری ۵۰۰ هزار تومان میدم.»
این روش ممکن است در کوتاهمدت انگیزه ایجاد کند، اما چند سؤال مهم هم ایجاد میکند.
آیا هدف درس خواندن فقط دریافت پول است؟
اگر کودک خیلی تلاش کند ولی ۱۷ بگیرد چه؟
اگر در درسی بدون تلاش زیاد ۲۰ بگیرد چه؟
اگر پرداخت قطع شود انگیزه هم از بین میرود؟
بهتر است بین یادگیری و معامله مالی مستقیم کمی فاصله وجود داشته باشد.
این به معنی ممنوع بودن جشن گرفتن موفقیت نیست.
میتوانید برای پیشرفت کودک جشن بگیرید یا هدیه بدهید، اما بهتر است هر نمره تبدیل به قرارداد مالی نشود.
اگر نمرهها در خانه باعث فشار زیادی شدهاند، مقاله وقتی کودک نمره بد میگیرد والدین چه واکنشی نشان دهند؟ میتواند نگاه کاملتری به مسئله ارائه کند.
سه بخش ساده برای مدیریت پول کودک
یکی از روشهای قابل فهم برای کودکان این است که پولشان را به چند قسمت تقسیم کنند.
لازم نیست از همان ابتدا درصدهای پیچیده بسازید.
میتوانید سه ظرف یا پاکت داشته باشید:
۱. خرج کردن
برای چیزهایی که کودک میخواهد در کوتاهمدت بخرد.
۲. پسانداز
برای خرید بزرگتری که چند هفته یا چند ماه زمان میبرد.
۳. کمک یا هدیه
اگر با ارزشهای خانواده هماهنگ است، بخشی میتواند برای هدیه دادن یا کمک به دیگران باشد.
هدف عدد دقیق نیست.
هدف این است که کودک بفهمد پول میتواند برای اهداف مختلف کنار گذاشته شود.
آیا باید کودک را مجبور کنیم درصد مشخصی پسانداز کند؟
برای شروع، ایجاد یک قانون ساده میتواند مفید باشد.
اما اگر تمام تصمیمها را والد بگیرد، فرصت تصمیمگیری کودک کاهش پیدا میکند.
مثلاً ممکن است بگویید:
«حداقل یک بخش کوچیک رو برای هدفت کنار میذاریم، بقیهش رو خودت تصمیم بگیر.»
بعد درباره انتخابها صحبت کنید.
CFPB برای کودکان مدرسهای روی توانایی برنامهریزی، پسانداز برای خواستهها و صبر کردن برای رسیدن به هدف بهعنوان بخشی از رشد مهارت مالی تأکید میکند.
اگر کودک همه پولش را همان روز اول خرج کرد چه کنیم؟
اینجا یکی از مهمترین فرصتهای آموزشی ایجاد میشود.
فرض کنید کودک روز اول تمام پول هفتگی را خرج کرده و سه روز بعد میگوید:
«یه چیزی میخوام، پول ندارم. دوباره بهم بده.»
واکنش طبیعی بسیاری از والدین این است که پول اضافه بدهند.
اما اگر هر بار پس از تمام شدن پول، حساب دوباره شارژ شود، کودک یک چیز متفاوت یاد میگیرد:
محدودیت واقعی وجود ندارد.
اگر نیاز ضروری در میان نیست، اجازه دهید پیامد طبیعی تصمیمش را تجربه کند.
میتوانید بگویید:
«پول این هفته رو خرج کردی. پول بعدی جمعه میاد.»
این جمله تنبیه نیست.
نتیجه طبیعی انتخاب است.
اگر کودک تصمیم مالی بدی گرفت، جلویش را بگیریم؟
اینجا باید بین «اشتباه کمهزینه» و «انتخاب خطرناک» فرق بگذاریم.
فرض کنید کودک پولش را برای یک اسباببازی بیکیفیت خرج میکند و فردا پشیمان میشود.
اگر مبلغ محدود و انتخاب بیخطر است، این تجربه میتواند بسیار آموزنده باشد.
ممکن است دفعه بعد قبل از خرید بیشتر فکر کند.
CFPB هم تأکید میکند که داشتن پول بهتنهایی مهارت مالی نمیسازد؛ گفتوگوی والدین درباره بودجه، پسانداز و تصمیمهای خرید بخش اصلی یادگیری است.
بنابراین لازم نیست هر اشتباه کوچکی را پیشگیری کنیم.
گاهی تجربه ۱۰۰ هزار تومان پشیمانی در کودکی، از یک سخنرانی یکساعته درباره مدیریت پول مفیدتر است.
قبل از خرید از کودک چه سؤالهایی بپرسیم؟
نه برای اینکه مانع خرید شوید؛ برای اینکه فکر کردن را تمرین کند.
مثلاً:
«واقعاً میخوایش یا الان دیدیش و هیجانزده شدی؟»
«بعد از خرید چقدر پول برات میمونه؟»
«چیزی هست که برای اون داشتی پول جمع میکردی؟»
«فکر میکنی یک هفته دیگه هم هنوز اینو میخوای؟»
«جای دیگه قیمتش رو دیدی؟»
این سؤالها تصمیم را از کودک نمیگیرند.
فقط فرایند فکر کردن را تقویت میکنند.
تفاوت «نیاز» و «خواسته» را چطور توضیح دهیم؟
به جای تعریفهای پیچیده، از خرید روزانه استفاده کنید.
مثلاً در فروشگاه:
«نان چیزی هست که لازم داریم.»
«اون شکلات چیزیه که دوست داریم داشته باشیم.»
این یعنی خواستهها بد هستند؟
نه.
بخش زیادی از چیزهایی که بزرگسالان هم میخرند «خواسته» هستند.
هدف این نیست که کودک از خواستن احساس گناه کند.
هدف این است که بفهمد وقتی پول محدود است، نیازها معمولاً اولویت بالاتری دارند.
آیا باید کودک بداند خانواده چقدر درآمد دارد؟
لازم نیست تمام جزئیات مالی خانواده را به کودک دبستانی منتقل کنید.
اما مخفی کردن کامل مفهوم پول هم کمککننده نیست.
میتوانید متناسب با سن درباره انتخابها صحبت کنید.
مثلاً:
«ما این ماه برای سفر پول کنار میذاریم، برای همین الان این خرید رو انجام نمیدیم.»
این جمله بهتر از:
«پول نداریم.»
است، بهخصوص اگر کودک بعداً خریدهای دیگری از خانواده ببیند.
کودک کمکم میفهمد «نداشتن پول برای یک خرید» همیشه به معنی صفر بودن حساب نیست؛ گاهی یعنی پول برای اولویت دیگری کنار گذاشته شده است.
CFPB نیز توصیه میکند والدین در موقعیتهای روزمره درباره دلیل تصمیمهای مالی خود با صدای بلند فکر کنند تا کودک منطق پشت انتخاب را ببیند.
مقایسه پول توجیبی با دوستان کودک درست است؟
«دوستم دو برابر من پول میگیره.»
احتمالاً دیر یا زود این جمله را میشنوید.
پاسخ لازم نیست دفاعی باشد.
میتوانید بگویید:
«هر خانواده قانون و شرایط خودش رو داره. پول توجیبی تو بر اساس برنامه خانواده ما تعیین شده.»
در عین حال شنیدن حرف کودک هم بد نیست.
اگر مدت زیادی از تعیین مبلغ گذشته و قدرت خرید آن عملاً تغییر کرده، شاید نیاز به بازنگری باشد.
اما معیار اصلی نباید این باشد که بیشترین پول کلاس چقدر است.
آیا پول توجیبی را به عنوان تنبیه قطع کنیم؟
مثلاً کودک اتاقش را مرتب نکرده و والد میگوید:
«این هفته پول توجیبی نداری.»
اگر پول توجیبی ابزار آموزش مدیریت مالی است، بهتر است هر رفتار نامرتبطی را به آن وصل نکنیم.
برای رفتار اشتباه میتوان پیامد مرتبط ایجاد کرد.
اگر کودک وسیلهای را عمداً خراب کرده، ممکن است پرداخت بخشی از هزینه تعمیر از پولش منطقی باشد.
چون ارتباط مستقیمی بین رفتار و پول وجود دارد.
اما قطع پول به دلیل دعوا، نمره یا دیر خوابیدن، پیام آموزشی مالی را مبهم میکند.
اگر کودک پولش را گم کرد چه کنیم؟
بسته به سن و مبلغ، میتوان اجازه داد بخشی از پیامد را تجربه کند.
اگر هر بار پول گمشده کامل جایگزین شود، نگهداری از پول اهمیت چندانی پیدا نمیکند.
برای کودک کمسن میتوانید از کیف پول یا جعبه مشخص استفاده کنید.
به مرور مسئولیت نگهداری بیشتر شود.
این هم بخشی از مدیریت منابع است.
پول نقد بهتر است یا کارت بانکی؟
برای کودکان کوچکتر، پول نقد یک مزیت آموزشی مهم دارد:
قابل دیدن است.
کودک میبیند پنج اسکناس داشت و بعد از خرید سه اسکناس باقی مانده است.
با کارت، پول کمی انتزاعیتر میشود.
کودکان بزرگتر میتوانند کمکم با حساب یا کارت تحت نظارت والدین آشنا شوند، اما بهتر است همچنان موجودی را ببینند و تصمیمها را پیگیری کنند.
هدف اصلی ابزار نیست.
هدف این است که کودک بفهمد موجودی محدود است و هر خرید آن را تغییر میدهد.
آیا باید تمام خریدهای کودک را کنترل کنیم؟
اگر قرار است کودک تصمیمگیری یاد بگیرد، باید محدودهای برای انتخاب واقعی داشته باشد.
میتوانید قوانین کلی تعیین کنید:
چه چیزهایی قابل خرید نیستند،
چه مبلغی نیاز به هماهنگی دارد،
و خرید اینترنتی چگونه انجام میشود.
اما در محدوده مجاز، بهتر است بعضی انتخابها واقعاً متعلق به کودک باشند.
حتی اگر شما همان انتخاب را انجام نمیدادید.
چطور پسانداز کردن را برای کودک جذاب کنیم؟
پسانداز برای مفهوم مبهم «آینده» برای کودک چندان جذاب نیست.
هدف مشخص بسیار بهتر است.
مثلاً کودک یک بازی رومیزی میخواهد.
قیمت را مشخص کنید.
ببینید الان چقدر دارد.
حساب کنید هر هفته چه مقدار میتواند کنار بگذارد.
یک نمودار یا جدول ساده درست کنید.
هر هفته میزان نزدیک شدن به هدف را علامت بزند.
به این ترتیب پسانداز از «خرج نکردن» تبدیل میشود به:
نزدیک شدن به چیزی که میخواهم.
اگر کودک وسط مسیر نظرش عوض شد چه؟
طبیعی است.
قرار نیست قرارداد بانکی امضا کرده باشد.
میتوانید بپرسید:
«هنوز اون وسیله رو میخوای یا ترجیح میدی برای چیز دیگهای جمع کنی؟»
مهم این است که تصمیم آگاهانه باشد.
تغییر هدف هم خودش یک تصمیم مالی است.
آیا باید روی هر خرج کودک نظر بدهیم؟
اگر بعد از هر خرید بگوییم:
«گفتم که بدرد نمیخوره!»
احتمال دارد کودک کمکم تصمیمهای مالیاش را از ما پنهان کند.
بهتر است بعد از خرید سؤال کنیم:
«از خریدت راضی بودی؟»
اگر گفت نه:
«فکر میکنی دفعه بعد چه چیزی رو چک کنی بهتره؟»
به جای تبدیل اشتباه به سرزنش، آن را تبدیل به تجربه کنیم.
پول توجیبی چه ارتباطی با مسئولیتپذیری دارد؟
مدیریت مقدار محدودی پول فرصتی برای تمرین چند مهارت است:
صبر،
انتخاب،
برنامهریزی،
پذیرش پیامد،
و کنترل خواستههای فوری.
همانطور که در آموزش مهارت نه گفتن به کودک هدف این است که کودک بتواند در برابر فشار دیگران انتخاب خودش را داشته باشد، در موضوع پول هم کودک باید کمکم بتواند در برابر جملههایی مثل:
«همه خریدن، منم میخوام.»
یا:
«دوستم اینو داره.»
کمی مکث کند و تصمیم بگیرد.
اشتباه رایج: استفاده از پول به عنوان ابزار کنترل همه رفتارها
اگر تقریباً برای هر رفتار پول تعیین شود:
اتاقت رو مرتب کن = پول.
کتابت رو بخون = پول.
به خواهرت کمک کن = پول.
نمره خوب بگیر = پول.
ممکن است کودک کمکم بپرسد:
«اگه این کار رو بکنم چی بهم میرسه؟»
در حالی که برخی رفتارها بخشی از مسئولیت خانوادگی، یادگیری یا رابطه هستند.
پول میتواند یک ابزار آموزشی باشد، اما بهتر است تنها ابزار انگیزه نباشد.
یک مدل ساده برای شروع پول توجیبی
اگر تا امروز پول توجیبی ندادهاید، میتوانید بسیار ساده شروع کنید.
مرحله اول: مبلغ مشخص کنید.
مبلغی متناسب با سن و شرایط خانواده.
مرحله دوم: روز پرداخت ثابت باشد.
مثلاً هر پنجشنبه.
مرحله سوم: مشخص کنید چه چیزهایی از آن پرداخت میشود.
مثلاً خوراکی اضافه و خریدهای کوچک دلخواه.
مرحله چهارم: قانون پول اضافه را روشن کنید.
اگر زود تمام شود، پرداخت بعدی در همان روز تعیینشده خواهد بود.
مرحله پنجم: یک هدف پسانداز انتخاب کنید.
حتی اگر کوچک باشد.
مرحله ششم: بعد از یک ماه سیستم را بررسی کنید.
اگر مبلغ یا قوانین مناسب نبودند، اصلاح کنید.
نمونه قانون خانوادگی برای پول توجیبی
میتوانید یک توافق بسیار کوتاه داشته باشید:
«پول توجیبی هر جمعه پرداخت میشود.»
«بخشی از آن را میتوانی هرطور که در محدوده قوانین خانواده است خرج کنی.»
«اگر قبل از جمعه تمام شود، پول اضافه داده نمیشود.»
«خرید اینترنتی باید با هماهنگی انجام شود.»
«برای خریدهای بزرگتر با هم برنامه پسانداز میسازیم.»
«اگر چیزی را خریدی و بعد پشیمان شدی، درباره تجربهاش حرف میزنیم، نه اینکه همیشه هزینه را جبران کنیم.»
همین چند قانون میتوانند جلوی بخش بزرگی از اختلافها را بگیرند.
آیا مقدار پول را با بالا رفتن سن تغییر دهیم؟
بله، میتوان مبلغ و سطح مسئولیت را به مرور افزایش داد.
کودک بزرگتر میتواند هزینههای بیشتری را خودش مدیریت کند.
مثلاً ابتدا فقط خوراکی یا اسباببازی کوچک.
بعد بخشی از تفریح.
و در سن بالاتر شاید بخشی از خرید لباس یا هزینههای شخصی.
این افزایش مسئولیت بهتر است تدریجی باشد.
همانطور که در سایر مهارتها انتظار نداریم کودک یکشبه مستقل شود، استقلال مالی هم مرحلهای است.
چند اشتباه رایج والدین در پول توجیبی
قانونها هر هفته تغییر میکنند
یک هفته پول اضافه میدهیم، هفته بعد نه.
یک بار خریدی را میپذیریم و دفعه بعد برای همان موضوع دعوا میکنیم.
قواعد پایدارتر، یادگیری را سادهتر میکنند.
بعد از هر اشتباه کودک را نجات میدهیم
اگر هر بار پولش تمام شد مبلغ اضافه بدهیم، فرصت تجربه محدودیت از بین میرود.
هر خرید را قضاوت میکنیم
بخشی از هدف پول توجیبی باید امکان انتخاب مستقل باشد.
مبلغ را با دوستان مقایسه میکنیم
شرایط خانوادهها متفاوت است.
درباره پول فقط هنگام دعوا حرف میزنیم
گفتوگو درباره پول بهتر است بخشی طبیعی از زندگی باشد، نه موضوعی که فقط هنگام «نه گفتن به خرید» مطرح شود.
جمعبندی؛ پول توجیبی یک کلاس کوچک مدیریت مالی است
پول توجیبی فقط مبلغی نیست که کودک آخر هفته دریافت کند.
اگر درست استفاده شود، میتواند تمرینی عملی برای یکی از مهمترین مهارتهای بزرگسالی باشد:
مدیریت منابع محدود.
کودک یاد میگیرد نمیتواند همه چیز را همزمان داشته باشد.
باید انتخاب کند.
گاهی صبر کند.
گاهی از یک خرید بگذرد.
گاهی اشتباه کند.
و گاهی برای چیزی که واقعاً میخواهد چند هفته پول کنار بگذارد.
مهم نیست مبلغ اولیه چقدر است.
مهمتر این است که کودک فرصت واقعی برای تصمیمگیری داشته باشد و والدین به جای کنترل تمام خریدها، نقش راهنما را بازی کنند.
پول توجیبی وقتی بیشترین ارزش آموزشی را دارد که کودک بتواند نتیجه انتخابهایش را ببیند.
اگر امروز تمام پول را خرج کرد، چند روز بدون پول میماند.
اگر صبر کرد، به هدف بزرگتری میرسد.
این تجربهها در مقیاس کوچک اتفاق میافتند، اما مهارتی که میسازند میتواند سالها همراه کودک باقی بماند.
سؤالات متداول درباره پول توجیبی کودک
از چه سنی به کودک پول توجیبی بدهیم؟
وقتی کودک مفهوم ساده خرید، محدود بودن پول و باقی ماندن یا تمام شدن آن را درک میکند میتوان با مبلغی کوچک شروع کرد. برای بسیاری از خانوادهها سالهای ابتدایی دبستان زمان مناسبی است.
پول توجیبی هفتگی بهتر است یا ماهانه؟
برای کودکان کمسن، پرداخت هفتگی معمولاً قابل فهمتر و مدیریتپذیرتر است. با افزایش سن و توانایی برنامهریزی میتوان فاصله پرداخت را بیشتر کرد.
پول توجیبی کودک چقدر باشد؟
عدد ثابتی وجود ندارد. مبلغ باید با سن، توان مالی خانواده و هزینههایی که قرار است کودک خودش مدیریت کند متناسب باشد و در عین حال امکان انتخاب و پسانداز ایجاد کند.
آیا پول توجیبی باید در ازای کار خانه باشد؟
خانوادهها میتوانند روشهای متفاوتی انتخاب کنند. یک مدل این است که کارهای معمول خانه مسئولیت خانوادگی باشند و بعضی کارهای اضافه فرصت کسب پول اضافی ایجاد کنند.
اگر کودک همه پول توجیبی را سریع خرج کرد دوباره پول بدهیم؟
اگر موضوع نیاز ضروری نیست، بهتر است تا موعد بعدی پرداخت صبر کند. تجربه نتیجه طبیعی خرج کردن بخش مهمی از یادگیری مدیریت مالی است.
آیا برای نمره خوب به کودک پول بدهیم؟
پاداش مالی میتواند انگیزه کوتاهمدت ایجاد کند، اما بهتر است نمره و یادگیری همیشه به معامله مالی تبدیل نشوند. توجه به تلاش، روش مطالعه و پیشرفت معمولاً پیام آموزشی کاملتری دارد.
آیا باید کودک را مجبور به پسانداز کنیم؟
میتوان یک چارچوب ساده برای کنار گذاشتن بخشی از پول ایجاد کرد، اما بهتر است کودک نیز در تعیین هدف و میزان پسانداز نقش داشته باشد تا مهارت تصمیمگیری واقعی شکل بگیرد.